


La perspective d’une crise à la fin de 2026 alimente de nouveau les analyses économiques, mais le scénario le plus surveillé ne se limite pas à l’intelligence artificielle. La thèse relayée par graphseobourse. fr met l’accent sur un risque plus classique, moins spectaculaire et souvent plus déstabilisant pour l’économie réelle: le crédit. Après une longue période de taux élevés, le coût de refinancement des entreprises, la fragilité de certains actifs immobiliers et la prudence des banques deviennent des indicateurs centraux pour les ménages comme pour les investisseurs.
Graphseobourse. fr déplace l’alerte vers le crédit fin 2026
Le titre publié par graphseobourse. fr prend le contre-pied d’un récit dominant depuis plusieurs mois. L’intelligence artificielle concentre les commentaires, les valorisations boursières et les inquiétudes liées à une possible bulle technologique. Mais le mécanisme d’une crise financière ne naît pas toujours du secteur le plus visible. Les ruptures les plus rapides apparaissent souvent lorsque le crédit devient plus rare, plus cher ou plus sélectif.
Cette lecture ne revient pas à minimiser les excès possibles autour de l’intelligence artificielle. Les investisseurs ont parfois payé très cher des promesses de croissance, surtout lorsque les entreprises annoncent des gains de productivité difficiles à vérifier à court terme. Néanmoins, une correction de valorisation sur quelques grandes valeurs technologiques ne suffit pas, à elle seule, à provoquer une crise systémique. Le sujet devient plus sérieux lorsque les entreprises ordinaires, peu médiatisées, doivent renouveler leurs dettes dans un environnement moins favorable.
La période de fin 2026 attire l’attention car de nombreux bilans portent encore les traces de décisions prises dans une économie habituée à l’argent abondant. Des emprunts contractés à faible coût arrivent progressivement à échéance. Leur remplacement peut peser sur les marges, réduire l’investissement, freiner les embauches et pousser certains dirigeants à différer des projets. Le risque ne se manifeste pas forcément par un événement unique, mais par une accumulation de tensions.
Pour les particuliers, ce type de crise est moins facile à lire qu’un krach boursier spectaculaire. Il se traduit d’abord par des conditions de prêt moins souples, des délais plus longs, une prudence accrue des banques et des arbitrages budgétaires plus stricts dans les entreprises. Les marchés financiers peuvent anticiper ces tensions avant les statistiques officielles, notamment à travers les primes de risque, les volumes d’émissions obligataires et les écarts de taux entre emprunteurs solides et emprunteurs fragiles.
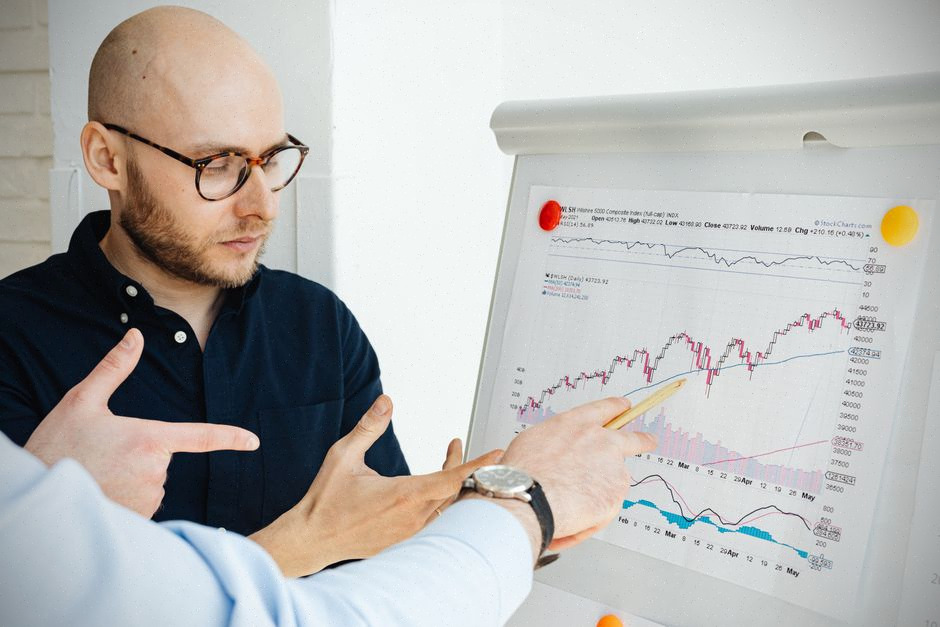
Wall Street surveille les refinancements d’entreprises avant décembre
Aux États-Unis, Wall Street observe avec attention le calendrier des dettes d’entreprises. Le point sensible n’est pas seulement le niveau absolu des taux, mais l’écart entre les anciens coupons et les nouveaux coûts de financement. Une société qui remplaçait autrefois une dette bon marché peut désormais faire face à une charge d’intérêt bien plus lourde. Cette mécanique pèse directement sur le résultat net, même lorsque le chiffre d’affaires reste stable.
Le refinancement devient un test grandeur nature pour les entreprises les plus endettées. Les groupes bien notés conservent en général un accès correct au marché, même s’ils paient plus cher. Les sociétés plus fragiles, elles, doivent accepter des taux plus élevés, vendre des actifs ou réduire leurs dépenses. Dans certains secteurs cycliques, comme la distribution spécialisée, les loisirs ou les services aux entreprises, la baisse de la demande peut rendre cet exercice plus difficile.
Les obligations à haut rendement, souvent appelées high yield par les professionnels, servent de thermomètre. Lorsque les investisseurs exigent une rémunération nettement supérieure pour prêter à ces sociétés, le signal dépasse la seule sphère financière. Il indique que le marché anticipe davantage de défauts, de restructurations ou de renégociations. Une remontée rapide des primes de risque peut fermer l’accès au financement pour les acteurs les plus vulnérables.
Les banques centrales jouent un rôle d’arbitre indirect. Leur communication influence le coût de l’argent, les anticipations de marché et la confiance des prêteurs. Si elles desserrent trop vite leur politique, elles risquent de raviver l’inflation. Si elles restent trop strictes, elles peuvent accentuer les tensions de crédit. Les investisseurs institutionnels suivent donc chaque indicateur d’emploi, de prix et d’activité, car ces données modifient la trajectoire attendue des taux et la capacité des entreprises à passer le cap.
L’immobilier commercial concentre les pertes bancaires possibles
L’immobilier commercial demeure l’un des points de vigilance les plus concrets. Les bureaux, centres commerciaux secondaires et immeubles mal situés subissent une double pression: des loyers moins dynamiques et des taux de capitalisation plus élevés. Quand les taux montent, la valeur théorique d’un actif immobilier baisse mécaniquement, surtout si ses revenus locatifs stagnent. Cette baisse peut rester invisible tant que le propriétaire ne vend pas ou ne refinance pas.
Le risque apparaît lors des échéances de dette. Un immeuble acheté avec beaucoup d’emprunt peut ne plus couvrir aussi facilement ses charges financières. Si la valeur estimée recule, la banque peut demander des garanties supplémentaires ou refuser de renouveler le prêt aux mêmes conditions. Les banques régionales, plus exposées à certains marchés locaux, font l’objet d’une attention particulière car leurs portefeuilles sont parfois concentrés sur des actifs proches de leur zone d’activité.
En France, la question touche aussi les véhicules d’épargne immobilière. Les SCPI ont attiré des ménages en quête de revenus réguliers, mais toutes ne sont pas exposées de la même manière. La qualité des immeubles, la durée des baux, le niveau d’endettement et la diversification géographique font une différence majeure. Des baisses de prix de parts ou des délais de retrait peuvent apparaître lorsque les demandes de sortie dépassent les capacités de liquidité.
Le télétravail ajoute une dimension structurelle. Les entreprises revoient leurs surfaces, privilégient des immeubles mieux placés et renégocient leurs engagements. Les bâtiments récents, économes en énergie et bien desservis résistent mieux que les actifs vieillissants. Cette sélection crée un marché à deux vitesses. Le danger pour les banques ne vient pas d’un effondrement uniforme, mais d’une série de pertes localisées qui s’additionnent et réduisent la volonté de prêter à d’autres secteurs.
Les ménages français arbitrent entre liquidités et placements risqués
Pour un ménage, se préparer à une période de tension ne signifie pas sortir précipitamment de tous les placements. La première étape consiste à vérifier le niveau de liquidités disponible. Un compte courant trop chargé perd du pouvoir d’achat avec l’inflation, mais une absence totale de réserve oblige parfois à vendre un actif au mauvais moment. L’équilibre dépend de la stabilité des revenus, des charges fixes et des projets prévus dans les prochains mois.
L’épargne de précaution garde une fonction centrale dans un scénario de crédit plus difficile. Elle permet d’absorber une dépense imprévue, un délai de paiement, une baisse temporaire d’activité ou une hausse de mensualité. Les salariés, indépendants et retraités n’ont pas les mêmes besoins. Un indépendant dont les revenus varient fortement aura intérêt à conserver une réserve plus ample qu’un fonctionnaire ou un salarié en contrat stable.
La diversification reste un principe de gestion prudent, à condition de ne pas la confondre avec une dispersion excessive. Détenir uniquement des valeurs liées à la technologie expose à un risque de valorisation. Détenir uniquement de l’immobilier expose à un risque de liquidité. Mixer livrets réglementés, assurance-vie, fonds obligataires de bonne qualité, actions mondiales et, pour certains profils, immobilier sélectionné, permet de réduire la dépendance à un seul scénario.
La question de l’endettement mérite un examen particulier. Avant de souscrire un nouveau crédit, il faut mesurer l’impact d’une baisse de revenu ou d’une hausse de charges. Les investisseurs utilisant l’effet de levier doivent vérifier les clauses de leurs prêts, les échéances, les marges de sécurité et les conditions de sortie. Dans un marché plus sélectif, la solidité financière devient un avantage concret: elle permet de négocier, de patienter et parfois de saisir des opportunités lorsque d’autres acteurs sont contraints de vendre.
Questions fréquentes
- Pourquoi la crise annoncée fin 2026 ne viendrait-elle pas d’abord de l’intelligence artificielle ?
- Les valorisations liées à l’intelligence artificielle peuvent se corriger, mais le risque systémique dépend surtout de la disponibilité du crédit. Quand les entreprises ne parviennent plus à se refinancer correctement, les difficultés se transmettent à l’emploi, à l’investissement et aux banques.
- Quels indicateurs suivre avant la fin de 2026 ?
- Les primes de risque sur les obligations d’entreprise, les défauts de paiement, les conditions de prêt bancaire, les prix de l’immobilier commercial et les décisions des banques centrales fournissent des signaux utiles. Leur évolution combinée compte davantage qu’un indicateur isolé.
- Comment un particulier peut-il se préparer sans paniquer ?
- Il peut vérifier son niveau de trésorerie, limiter les dettes inutiles, répartir ses placements entre plusieurs supports et éviter les décisions impulsives. Une réserve adaptée aux revenus et aux charges offre une marge de manœuvre en période de crédit plus sélectif.
À retenir
- Le principal risque fin 2026 viendrait du crédit.
- Les refinancements d’entreprises restent un indicateur central.
- L’immobilier commercial fragilise certains bilans bancaires.
- Les ménages doivent préserver une réserve disponible.
- La diversification réduit l’exposition à un seul scénario.

- Duralex : une entreprise emblématique face à son avenir judiciaire - 15 octobre 2026
- Patrick Puy, le spécialiste des redressements nommé à la tête de Gifi - 15 octobre 2026
- Taux : panorama complet des impacts et tendances en 2026 - 14 octobre 2026


